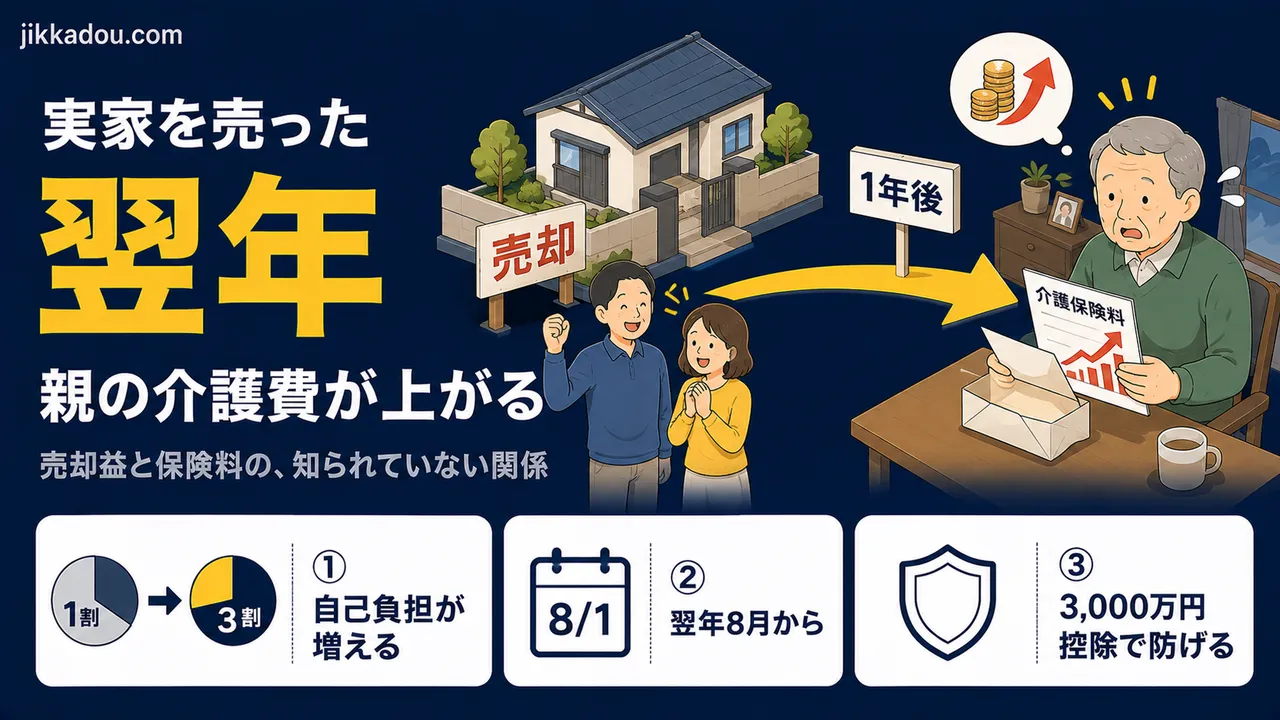
施設のお金を用意するために、実家を売った。
その翌年——親の介護費が上がった。
こういうことが、実際に起こります。
売った本人も、家族も、たいてい売った瞬間には気づきません。気づくのは、翌年の夏、市区町村から届く1枚の紙を見たときです。
この記事では、なぜそうなるのかと、どうすれば防げるのかをお話しします。
この記事の結論
- 不動産を売った利益(譲渡所得)は、翌年の介護保険料・医療保険料の計算に入ります
- さらに、介護サービスの自己負担が1割から2割・3割に上がることがあります
- 判定に使うのは「特別控除を引いたあと」の金額です
- だから「3,000万円の特別控除」が使えるかどうかが、決定的に効きます
- そして——親が家を出てから3年という期限があります
- 売る前に、ケアマネジャーと税理士の両方に相談してください
何が起きるのか——順番で見る
① 親が施設に入る
② 施設代のために、実家を売る
③ 売却益(譲渡所得)が出る
④ 翌年、その所得が「合計所得金額」に含まれる
        ↓
   介護保険料の段階が上がる
   介護サービスの自己負担割合が上がる(1割 → 2割・3割)
   医療の窓口負担割合も上がることがある
   国民健康保険料・後期高齢者医療保険料も上がる
施設代を作るために売ったのに、施設代が上がる。
これが、いちばん残酷なところです。
自己負担割合の判定は、こうなっています
介護サービスの自己負担は、1割・2割・3割の3段階です。
| 条件(両方を満たすと) | |
|---|---|
| 2割 | 本人の合計所得金額が160万円以上 かつ世帯の65歳以上の「年金収入+その他の合計所得」が 単身280万円以上/2人以上346万円以上 |
| 3割 | 本人の合計所得金額が220万円以上 かつ上記が単身340万円以上/2人以上463万円以上 |
「かつ」がポイントです。片方だけでは上がりません。
ただし——不動産の売却益は、この「合計所得金額」に入ります。
年金だけで暮らしていた親が、売った年だけ、いきなり所得が跳ね上がるわけです。
いつ切り替わるのか
今年     実家を売る
     ↓
翌年     市区町村が前年の所得で判定
     ↓
翌年7月ごろ  「介護保険負担割合証」が届く
     ↓
8月1日から、新しい負担割合が適用される毎年8月1日が、切り替えの日です。
翌年の8月から1年間、上がったままになります。
でも、ここが希望です——「特別控除後」で判定される
ここがこの記事でいちばんお伝えしたい部分です。
介護保険料の段階も、自己負担割合も、判定に使うのは「土地建物の譲渡所得の特別控除を引いたあと」の金額です。
つまり——
売却益 2,500万円
      ↓
3,000万円の特別控除が使える
      ↓
   譲渡所得は 0円
      ↓
介護保険料も、負担割合も、上がらない
逆に、特別控除が使えないと、丸ごと所得に乗ります。
同じ金額で売っても、控除が使えるかどうかで、翌年の介護費がまったく変わるということです。
その特別控除には、期限があります
親が生きているうちに実家を売る場合、使える可能性があるのが「居住用財産(マイホーム)を売ったときの3,000万円の特別控除」です。
でも、親はもう施設にいます。住んでいません。
ここに、期限があります。
住まなくなった日から3年を経過する日の属する年の、12月31日まで
ざっくり言えば「家を出てから3年」です。
2026年5月   親が施設に入る(=住まなくなった日)
       ↓
2029年12月31日まで に売れば、控除を使える可能性がある
       ↓
それを過ぎると、使えないこの3年を、知らずに過ぎてしまう家がとても多いです。
「落ち着いてから考えよう」「兄弟で話がまとまってから」——そうしているうちに、3年は簡単に過ぎます。
ほかにも要件があり、誰でも使えるわけではありません。必ず税理士に確認してください。
亡くなったあとに売る場合は、別の制度
親が亡くなったあとに相続した実家を売る場合は、「空き家の3,000万円特別控除」という別の制度があります。要件も期限も違います。詳しくは「実家を売ったら税金3,000万円分タダに?」にまとめました。
なお、亡くなったあとであれば、親の介護保険料の心配はもうありません。この記事の話は、「親が生きているうちに売る」場合の注意点です。
訪問リハビリの現場から——なぜ、この話を書くのか
サービスの回数が減ると、体は落ちます。
これは理由を問いません。引っ越し、ご家族の都合、ご本人の気分——どんな事情であっても、動く機会が減れば筋力は落ちていきます。現場で、何度も見てきました。
そして「お金」は、回数を減らす理由になりえます。
負担が1割から2割になれば、支払いは単純に2倍です。年金で暮らしている方にとって、これは小さい話ではありません。
お金の問題が、そのまま体の問題になる。ここが、私がこの話を書きたかった理由です。
減らすと、こうなります
自己負担が2倍になった
      ↓
「週3回を週2回にしよう」
      ↓
動く機会が減る
      ↓
筋力が落ちる・歩けなくなる
      ↓
結局、もっと重い介護が必要になる短期のお金を節約して、長期の介護費が増える——いちばん避けたい形です。
だから、売る前に知っておいてほしいのです。売ったあとでは、どうにもなりません。
売る前にやっておきたい3つのこと
① 税理士に「特別控除が使えるか」を確認する
これが最優先です。
不動産会社は、税金の相談には乗れません(税理士法で決まっています)。「たぶん大丈夫でしょう」という営業担当の言葉を、鵜呑みにしないでください。
聞くことは、この2つだけで十分です。
「3,000万円の特別控除は使えますか?」 「使えなかった場合、翌年の介護保険料と負担割合はどうなりますか?」
2つ目まで聞いてください。税金の計算だけで終わってしまう先生もいます。
ただし、税理士なら誰でもいいわけではありません
相続税を扱う税理士は多くても、不動産の評価まで強い先生は限られます。
土地の評価は、経験のある先生とそうでない先生で数百万円の差が出ることがあります。今回のように「売却」と「介護保険」がまたがる相談なら、なおさらです。
先生の探し方と、面談で何を聞けばいいかは「不動産が絡む相続は税理士選びを間違えると損をする」にまとめました。申告実績の確認の仕方など、チェックリストにしています。

相談は無料です。合わないと思えば断って大丈夫です。
② ケアマネジャーに「来年の負担」を相談する
売ることが決まっているなら、先に伝えてください。
負担割合が上がることが分かっていれば、ケアプランを前もって組み直せます。慌てて回数を減らすのと、計画的に組み替えるのとでは、まったく違います。
「ケアマネさんに何を伝えれば動いてくれるか」も参考にしてください。
③ 売る「年」をずらせないか考える
これは万能ではありませんが、選択肢としてあります。
判定は1年ごとです。上がるのは翌年の1年間だけ。
大きな支出(施設の入居一時金など)と重なる年を避けられないか、一度考えてみてください。
ただし——3年の期限とぶつかることがあります。待っているうちに特別控除が使えなくなっては、本末転倒です。この判断こそ、税理士と一緒に決めてください。
なお、売る前提で動くなら、いくらで売れるかを先に把握しておいてください。想定より高く売れれば所得も増えるので、保険料への影響も変わります。相場の調べ方は「実家の査定を取る前に確認したい5つのこと」にまとめています。
この記事のまとめ
- 実家を売った翌年、親の介護費が上がることがある
- 介護サービスの自己負担は1割・2割・3割。売却益は判定に使う所得に入る
- 2割=合計所得160万円以上 かつ 単身280万円以上/2人以上346万円以上
- 3割=合計所得220万円以上 かつ 単身340万円以上/2人以上463万円以上
- 切り替わるのは翌年の8月1日。7月ごろ「介護保険負担割合証」が届く
- 判定は「特別控除を引いたあと」の金額。だから3,000万円控除が決定的
- 親が生きているうちに売るなら、家を出てから3年が期限
- 売る前に:① 税理士に控除の可否を確認 ② ケアマネに事前相談 ③ 売る年をずらせるか検討
- お金を理由にサービスを減らすと、体が落ちて、結局もっとかかります
保険料の計算式や判定の基準は、市区町村や年度によって異なります。必ず税理士および市区町村の窓口でご確認ください。この記事は制度の考え方を説明したもので、個別の税務判断ではありません。
売るタイミングそのものについては「親の家を売るタイミング——相続前と相続後、どちらが有利か」、親の家の選択肢の全体像は「「親の家、どうする?」完全ガイド」にまとめています。